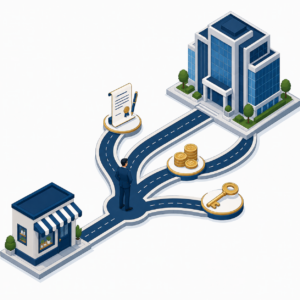
Affitto d’azienda, l’alternativa alla vendita che pochi valutano
In sintesi: L’affitto d’azienda è il contratto con cui il titolare concede a un terzo, dietro un canone, il godimento dell’azienda o di un suo ramo. La titolarità resta al
In sintesi: L’affitto d’azienda è il contratto con cui il titolare concede a un terzo, dietro un canone, il godimento dell’azienda o di un suo ramo. La titolarità resta al
In sintesi: La composizione negoziata è il percorso volontario, disciplinato dagli artt. 12 e seguenti del Codice della crisi, per l’imprenditore in difficoltà. Con l’istanza chiede la nomina di un

In sintesi: Il recesso è il diritto del socio di uscire dalla SRL ottenendo la liquidazione della propria quota. L’art. 2473 del Codice Civile lo ammette nei casi previsti dall’atto

In sintesi: Il concordato preventivo biennale è l’accordo con cui l’Agenzia delle Entrate propone ai contribuenti ISA un reddito da tassare per il 2026 e il 2027, a prescindere da

In sintesi: Il patto di famiglia è il contratto con cui un imprenditore trasferisce l’azienda o le quote a uno o più discendenti. Si stipula per atto pubblico con il

In sintesi: Il metodo reddituale stima il valore di un’azienda capitalizzando il reddito che è in grado di produrre in modo stabile. La formula base è W uguale a R

In sintesi: Aprire una holding significa creare una società che detiene le partecipazioni nelle operative, di norma una SRL, mentre la società semplice serve alla detenzione non commerciale e alla

In sintesi: Aprire una società nel 2026 significa scegliere la forma giuridica più adatta. Per le società di capitali la costituzione avviene con atto pubblico notarile, mentre per le società

In sintesi: Passare da ditta individuale a SRL non è una vera trasformazione: si realizza con il conferimento dell’azienda nella società, con la cessione dell’azienda alla SRL o costituendo una

In sintesi: Il conferimento d’azienda trasferisce un’azienda a una società in cambio di quote o azioni, non di denaro. Grazie all’art. 176 del TUIR il conferente non realizza plusvalenze imponibili.